PTBA Saham Bersinar: Dividen 75% dan Laba Melonjak 216% Jadi Magnet Investor
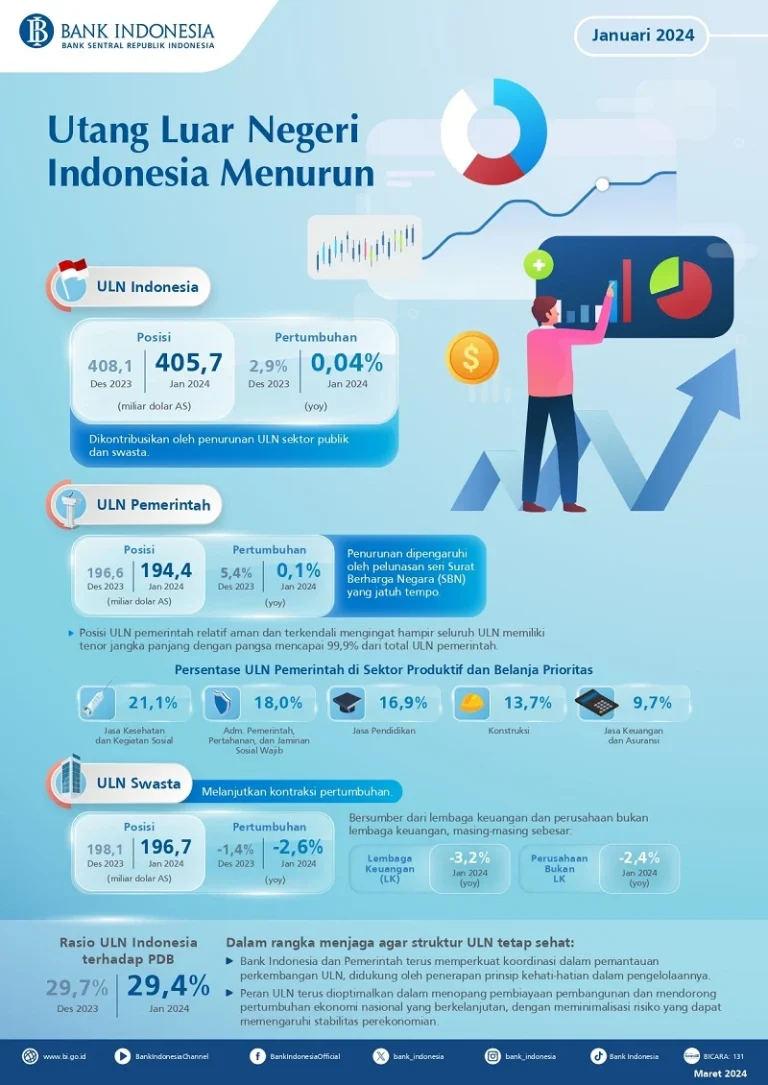
Media Timsus – 19 November 2026 | JAKARTA — PTBA saham kembali menjadi perhatian pelaku pasar di tengah volatilitas harga batu bara global. Pada penutupan perdagangan Rabu (18/11), harga saham PT Bukit Asam Tbk (PTBA) berada di level Rp3.010 per saham, naik 29,74% sejak awal tahun atau year-to-date (ytd). Kinerja itu menjadikan PTBA sebagai emiten dengan performa saham terbaik di antara anggota Holding BUMN Pertambangan MIND ID. Optimisme bukan hanya datang dari penguatan harga, tetapi juga dari prospek laba dan dividen yang semakin besar.
Analis Kiwoom Sekuritas Indonesia, Sukarno Alatas, menilai PTBA memiliki ruang untuk membagikan dividen sekitar 75% dari laba bersih. Dengan asumsi dividend payout ratio tersebut, dividend yield PTBA diperkirakan mencapai 8,4% pada 2026 dan naik menjadi 8,8% pada 2027. Proyeksi itu menjadi salah satu faktor yang menopang pandangan positif terhadap PTBA saham, terutama karena profitabilitas perseroan meningkat dan valuasi dinilai masih menarik.
Laba Bersih Melonjak 216%
Fundamental PTBA sepanjang sembilan bulan 2026 menunjukkan penguatan yang signifikan. Laba bersih perseroan melonjak 216% secara tahunan atau year-on-year (yoy) menjadi Rp4,4 triliun. Pertumbuhan itu terutama ditopang oleh kenaikan harga jual rata-rata atau average selling price (ASP) batu bara sebesar 18% serta perbaikan margin keuntungan.
Pada kuartal III-2026, laba sebelum bunga, pajak, depresiasi, dan amortisasi (EBITDA) PTBA melesat 147% menjadi Rp2,7 triliun. Margin EBITDA juga meningkat menjadi 20,64%, mencerminkan penguatan profitabilitas operasional perseroan. Kombinasi harga jual yang lebih baik dan efisiensi operasional menjadi modal penting bagi PTBA untuk menjaga kinerja hingga akhir tahun.
| Indikator | Kinerja | Perubahan |
|---|---|---|
| Laba bersih 9M 2026 | Rp4,4 triliun | +216% yoy |
| ASP batu bara | Meningkat | +18% yoy |
| EBITDA kuartal III-2026 | Rp2,7 triliun | +147% yoy |
| Margin EBITDA kuartal III-2026 | 20,64% | Menguat |
| Produksi batu bara 9M 2026 | 34,41 juta ton | Perlu 15,1 juta ton di Q4 |
Dividen 75% dan Target Harga Terbaru
Prospek pembagian dividen menjadi salah satu daya tarik utama. Dengan rasio pembayaran sekitar 75% dari laba bersih, imbal hasil dividen PTBA diperkirakan mencapai 8,4% pada 2026 dan 8,8% pada 2027. Angka itu berada di atas rata-rata imbal hasil pasar dan menjadi magnet bagi investor yang mencari pendapatan rutin di tengah ketidakpastian harga komoditas.
Seiring lonjakan laba, target harga PTBA saham terbaru turut direvisi naik. Kiwoom Sekuritas menilai peningkatan profitabilitas dan valuasi yang menarik menjadi penopang prospek perseroan. Meski begitu, revisi target harga tidak menghapus sejumlah tantangan yang masih membayangi, terutama dari sisi produksi dan logistik.
Produksi dan Logistik Jadi Ujian
Dari sisi operasional, produksi batu bara PTBA sepanjang sembilan bulan 2026 mencapai 34,41 juta ton. Untuk memenuhi target produksi tahunan, perseroan masih perlu menghasilkan sekitar 15,1 juta ton batu bara pada kuartal IV-2026. Capaian itu menuntut kapasitas tambang, armada angkut, dan jalur distribusi bekerja secara optimal.
Kapasitas dan kelancaran logistik menjadi tantangan utama. Cuaca, antrean pengangkutan, serta keterbatasan infrastruktur dapat memengaruhi realisasi produksi dan pengiriman. Bagi PTBA saham, kemampuan menjaga volume produksi dan memastikan pasokan sampai ke pembeli akan menjadi faktor penting dalam mempertahankan momentum kinerja.
Prospek dan Risiko yang Perlu Dicermati
Secara keseluruhan, PTBA saham masih memiliki daya tarik dari sisi fundamental. Laba yang melonjak, margin yang membaik, valuasi yang dinilai menarik, serta potensi dividen besar menjadi kombinasi yang sulit diabaikan. Posisi PTBA sebagai bagian dari Holding BUMN Pertambangan MIND ID juga memberikan nilai tambah dari sisi skala usaha dan dukungan ekosistem.
Namun, investor tetap perlu mencermati risiko yang ada. Harga batu bara global masih volatile dan dapat berubah cepat akibat kondisi ekonomi dunia, kebijakan energi, serta permintaan dari negara tujuan ekspor. Risiko operasional, seperti cuaca ekstrem dan kendala logistik, juga bisa menekan realisasi produksi. Karena itu, kinerja kuartal IV-2026 akan menjadi ujian penting bagi PTBA.
Dengan laba bersih yang sudah melonjak 216% dan prospek dividen sekitar 75%, saham PTBA berada di posisi yang menarik untuk dicermati. Selama perseroan mampu menjaga harga jual, mengendalikan biaya, dan memenuhi target produksi, prospek kinerja hingga 2027 masih terbuka. Bagi investor, kombinasi dividend yield yang tinggi dan valuasi yang reasonable menjadi alasan untuk memantau emiten batu bara ini secara lebih dekat, tanpa mengabaikan risiko volatilitas komoditas dan tantangan logistik.
About the Author