Jejak Utang Luar Negeri Indonesia: Dari Warisan Kolonial hingga US$458,9 Miliar
Media Timsus – 20 November 2026 | JAKARTA – Persoalan utang Indonesia tidak lahir kemarin. Sejak negara ini berdiri, kewajiban finansial telah menjadi bagian tak terpisahkan dari perjalanan ekonomi nasional, mulai dari warisan kolonial Belanda sampai posisi terbaru yang menembus US$458,9 miliar pada kuartal III-2026. Angka itu menjadi pengingat bahwa pengelolaan utang menuntut disiplin, transparansi, dan tata kelola yang rapi di semua lini: pemerintah, korporasi, hingga rumah tangga.
Berawal dari Meja Bundar
Sejarah utang negara ini bermula dari Konferensi Meja Bundar (KMB) di Den Haag, 23 Agustus hingga 2 November 1949. Dalam kesepakatan itu, Indonesia memperoleh pengakuan kedaulatan dari Belanda, tetapi Pemerintah Republik Indonesia Serikat (RIS) harus menerima tanggungan sejumlah kewajiban pemerintah Hindia Belanda. Catatan arsip menyebut total utang Hindia Belanda yang dibebankan kepada RIS mencapai 4,3 miliar gulden atau sekitar US$1,13 miliar.
Beban itu tak bertahan lama. Pada Agustus 1956, pemerintah Indonesia memutuskan menolak membayar utang internasional kepada Belanda setelah kesepakatan KMB dibatalkan di tengah memburuknya hubungan diplomatik kedua negara.
Era Soekarno dan Pinjaman Blok Timur
Memasuki era Presiden Soekarno, kas negara sangat terbatas untuk membiayai penyelenggaraan pemerintahan dan pembangunan. Indonesia pun membuka kerja sama pembiayaan dengan sejumlah negara, terutama Uni Soviet. Salah satu tonggaknya adalah perjanjian kerja sama ekonomi dan teknik yang ditandatangani pada 15 September 1956, yang kemudian menjadi dasar penerbitan Undang-Undang Nomor 9 Tahun 1958 tentang Pinjaman Republik Indonesia dari Uni Republik-Republik Soviet Sosialis.
Tekanan IMF dan Utang Swasta
Pergantian pemerintahan turut mengubah arah kebijakan pembiayaan luar negeri. Pada masa Orde Baru, aliran pinjaman luar negeri membesar untuk membiayai pembangunan, sementara sektor swasta ikut meminjam dalam jumlah signifikan. Ketika krisis menerjang pada akhir 1990-an, tekanan utang luar negeri—terutama dari korporasi swasta—membuat pemerintah harus meminta bantuan Dana Moneter Internasional (IMF). Sejak era Reformasi, strategi pembiayaan diarahkan pada pasar surat berharga negara (SBN) sebagai instrumen utama.
Posisi Terkini: Pemerintah Naik, Swasta Turun
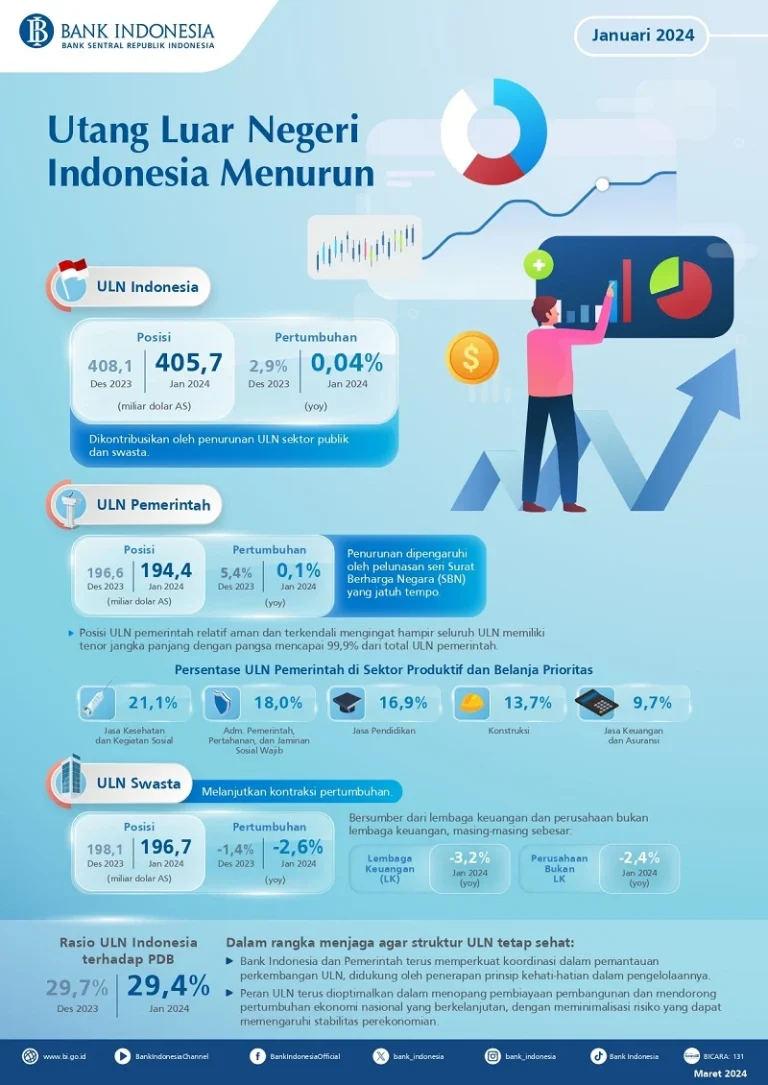
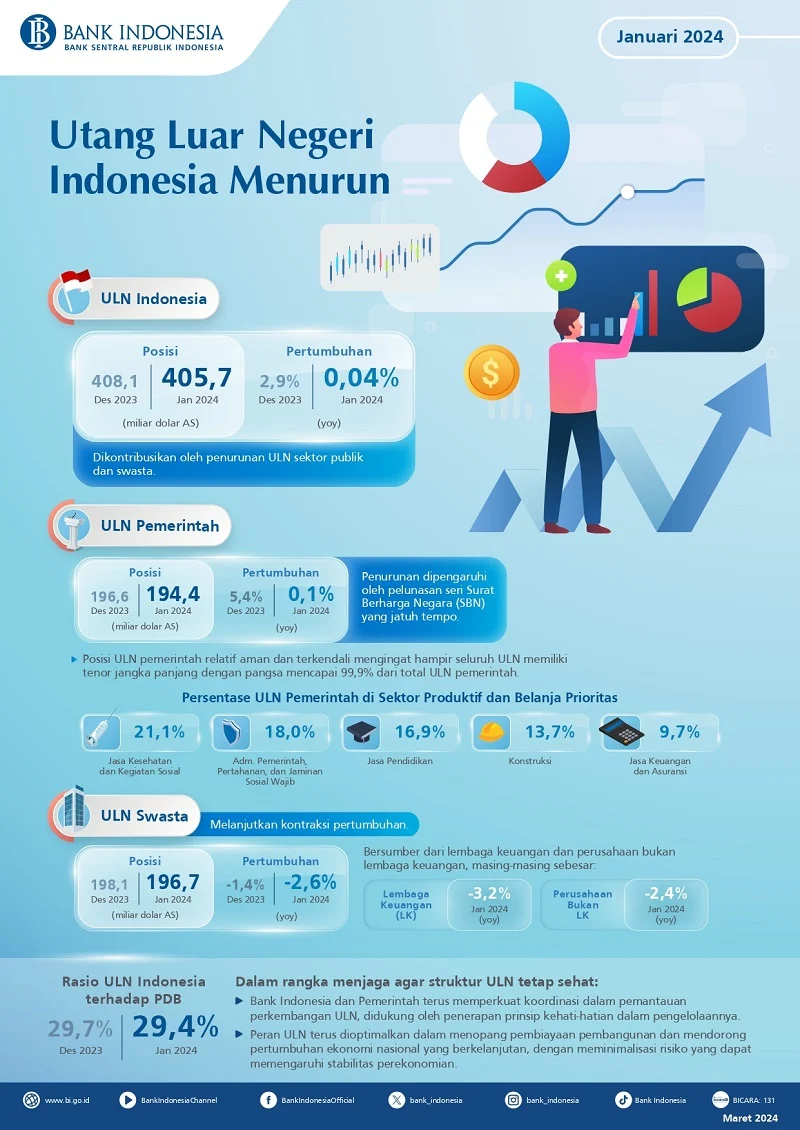
Bank Indonesia mencatat posisi utang luar negeri (ULN) Indonesia mencapai US$458,9 miliar pada kuartal III-2026, bertambah US$3,5 miliar dibanding kuartal sebelumnya yang sebesar US$455,4 miliar. Secara tahunan, ULN tumbuh 7,2 persen. Kepala Departemen Komunikasi BI Ramdan Denny Prakoso menyampaikan bahwa kenaikan tersebut terutama berasal dari bertambahnya kewajiban luar negeri pemerintah, sementara posisi utang sektor swasta justru menurun.
| Indikator ULN | Posisi Kuartal III-2026 |
|---|---|
| Total ULN | US$458,9 miliar |
| ULN pemerintah | US$220,2 miliar (dari US$216,3 miliar) |
| Pertumbuhan tahunan | 7,2 persen |
| Rasio terhadap PDB | 30,9 persen |
| Komposisi jangka panjang | 84,3 persen |
Peningkatan ULN pemerintah berkaitan dengan bertambahnya aliran modal asing ke SBN serta penarikan pinjaman. Dari sisi alokasi, pembiayaan paling banyak disalurkan ke sektor jasa kesehatan dan kegiatan sosial (22 persen), diikuti administrasi pemerintah, pertahanan, dan jaminan sosial wajib (20,8 persen), jasa pendidikan (16,2 persen), konstruksi (11,4 persen), serta transportasi dan pergudangan (8,5 persen).
Defisit Tetap 2,85 Persen Meski The Fed Mengetuk
Di tengah ekspektasi kenaikan suku bunga acuan The Fed, pemerintah memilih tidak mengubah strategi penerbitan SBN. Menteri Keuangan Suahasil Nazara menegaskan bahwa skema pembiayaan tetap mengacu pada target defisit APBN 2026 sebesar 2,85 persen dari PDB. Hingga 31 Oktober 2026, defisit APBN tercatat Rp379,3 triliun atau 1,47 persen dari PDB dan dinilai masih on track.
Suahasil juga menyoroti penggunaan istilah “APBN tekor”. Menurutnya, istilah itu merujuk pada selisih kurang antara pendapatan dan belanja, tetapi tidak bisa dimaknai sebagai kerugian layaknya perusahaan komersial, karena APBN memang dirancang dengan skema defisit untuk membiayai pembangunan.
Ketika Utang Menjepit Bisnis Keluarga
Persoalan utang bukan hanya milik negara. Guru Besar Ilmu Manajemen Universitas Indonesia Prof. Rhenald Kasali menilai kehancuran bisnis keluarga umumnya bukan semata disebabkan oleh pinjaman, melainkan ketidakmampuan mengelolanya secara produktif, kebocoran biaya operasional, serta lemahnya tata kelola keluarga. Hal itu disampaikan dalam talkshow bertajuk “Dilema Pengusaha, Berutang Menambah Beban, Tak Berutang Tidak Berkembang” di Rumah Perubahan, Bekasi, yang dihadiri sekitar 150 pelaku usaha.
Ia mengingatkan agar pinjaman tidak dipakai membiayai gaya hidup mewah atau investasi spekulatif di luar bisnis inti. “Jika keuntungan perusahaan dan uang pinjaman dipakai untuk membiayai kemewahan atau diputar ke investasi spekulatif di luar bisnis inti, perusahaan itu akan kurus seperti sapi yang terus diperah tanpa diberi makan,” tegasnya.
Lima Langkah Debt Snowball untuk Rumah Tangga
Di level individu, salah satu metode yang banyak dipakai untuk keluar dari jerat utang adalah debt snowball, yakni strategi melunasi kewajiban dengan nominal terkecil lebih dahulu.
- Catat seluruh utang secara rinci, lalu urutkan berdasarkan sisa pokok dari terkecil ke terbesar, tanpa menjadikan besaran bunga sebagai dasar pengurutan.
- Tetap bayar pembayaran minimum semua kewajiban agar tidak terkena denda dan bunga keterlambatan.
- Setelah pembayaran minimum terpenuhi, arahkan sisa anggaran ke utang dengan nominal terkecil.
- Alokasikan dana tambahan—dari penghasilan sampingan, bonus, atau penghematan—secara konsisten, tanpa mengorbankan kebutuhan pokok dan dana darurat.
- Setelah satu utang lunas, gabungkan alokasinya ke utang berikutnya sehingga terjadi efek bola salju yang mempercepat pelunasan.
Dari meja bundar di Den Haag hingga laporan kuartal III-2026, benang merahnya tetap sama: utang adalah alat, bukan tujuan. Selama diarahkan pada sektor produktif, dijaga dengan tata kelola yang ketat, dan dibayar tepat waktu, kewajiban itu dapat menjadi mesin pembangunan. Sebaliknya, bila dipakai untuk kemewahan, investasi spekulatif, atau ditutup dengan pinjaman baru tanpa perencanaan, beban tersebut akan berpindah dari generasi ke generasi.
Karena itu, pengelolaan utang hari ini bukan sekadar soal angka di neraca. Ia menyangkut kepercayaan investor, kredibilitas fiskal, keberlanjutan usaha keluarga, dan ketenangan rumah tangga. Pemerintah menegaskan komitmen menjaga kesinambungan fiskal melalui pengelolaan yang hati-hati, terukur, dan fleksibel, sementara pelaku usaha serta masyarakat diminta memperlakukan pinjaman sebagai instrumen produktif yang wajib diiringi disiplin dan perencanaan matang.
About the Author